アクセンチュア株式会社のカタログ一覧
アクセンチュア株式会社のカタログ一覧
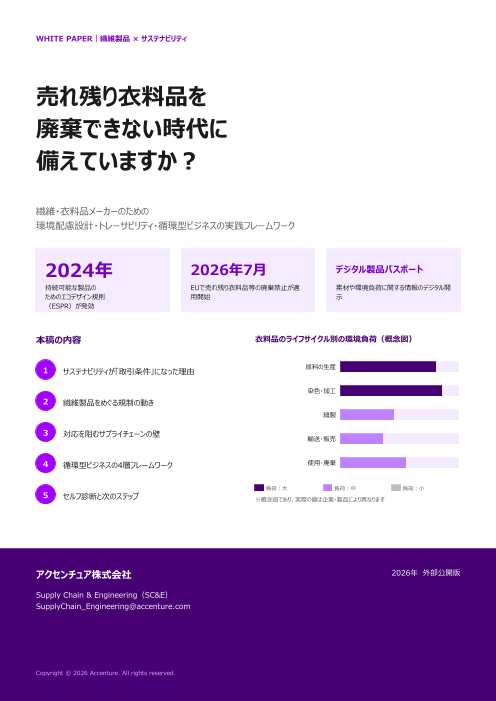
繊維・衣料品メーカー向け|環境配慮設計・トレーサビリティ・循...
売れ残り衣料品を廃棄できない時代に備えていますか。ESPR対応から回収・再販の事業化...
EUでは2024年にESPR(持続可能な製品のためのエコデザイン規則)が発効し、繊維製品は優先的に規制される対象とされています。2026年7月からはEU域内の大企業による売れ残り衣料品などの廃棄が原則として禁止され、素材や環境負荷の情報をデジタルで開示す...
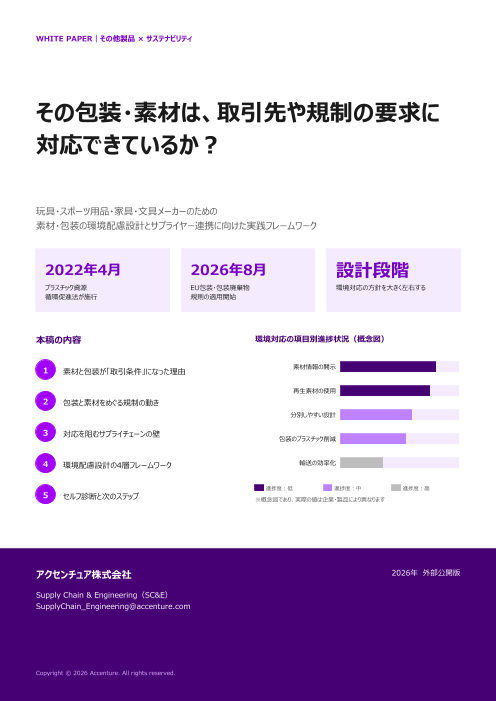
玩具・スポーツ用品・家具・文具メーカー向け|素材・包装の環境...
その包装・素材は、取引先や規制の要求に対応できているか。設計段階からの環境基準の組み...
日本では2022年4月にプラスチック資源循環促進法が施行され、製品の設計から廃棄までプラスチックの削減と再資源化が求められています。EUでは包装・包装廃棄物規則が2026年8月から適用され、包装のリサイクル性や再生材の使用が求められます。小売や海外の取引...
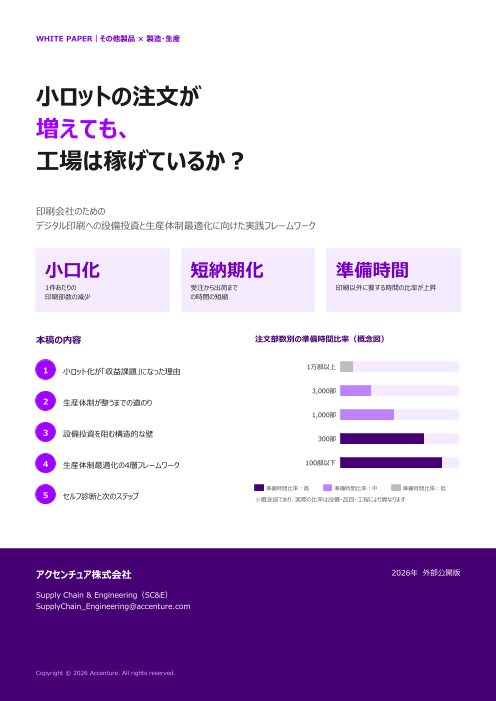
印刷会社向け|デジタル印刷への設備投資と生産体制最適化に向け...
小ロットの注文が増えても、工場は稼げているか。注文構成・原価の可視化から設備投資判断...
印刷の需要はデジタル化の進展により総量が減る一方、注文の小口化と短納期化が進んでいます。オフセット印刷は大ロットでは効率が高いものの、版の作成や色合わせなどの準備に時間がかかり、小ロットでは採算が合いにくくなります。稼働率が高くても、収益につながらない準...
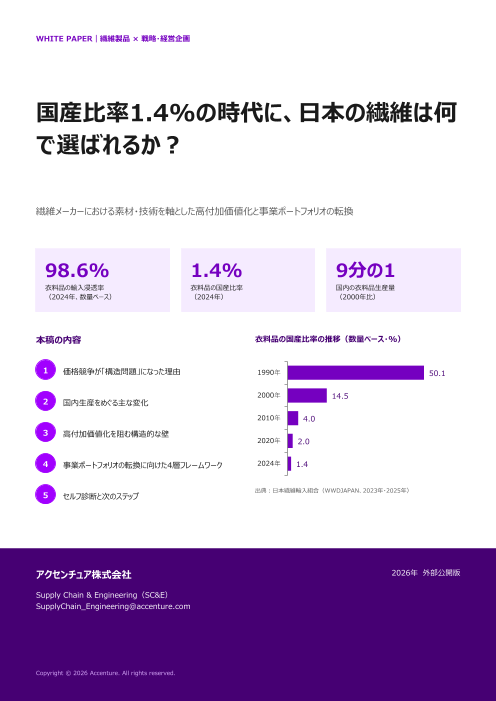
繊維メーカー向け|素材・技術を軸にした高付加価値化と事業ポー...
国産比率1.4%の時代に、日本の繊維は何で選ばれるか。価格競争から素材・技術での差別...
日本で供給される衣料品のうち国産品の割合は、1990年の50.1%から2024年には1.4%まで下がりました。生産量は2000年比で9分の1に減っています。人件費の安い国における大量生産品と価格面で競争することは、国内の繊維メーカーにとって難しい状況です...
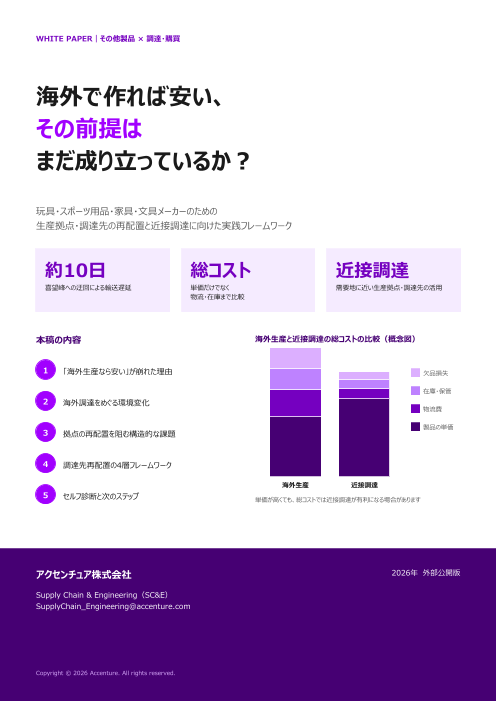
玩具・スポーツ用品・家具・文具メーカー向け|生産拠点・調達先...
海外で作れば安い、その前提はまだ成り立っているか。総コストとリードタイムで調達先を選...
玩具・スポーツ用品・家具・文具の多くは、人件費の低い海外の工場で生産されてきました。しかし、生産国の人件費上昇や為替変動、海上運賃の高騰により、海外生産・調達にかかる総コストが上昇しています。2023年11月以降は紅海での船舶攻撃で喜望峰への迂回が広がり...
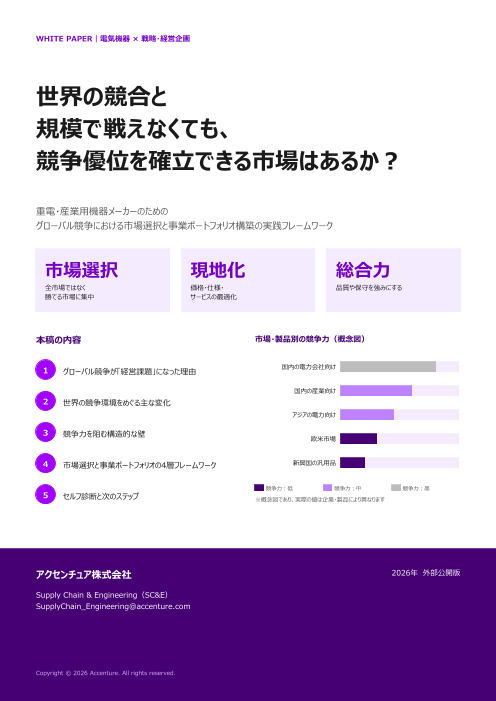
重電・産業用機器メーカー向け|グローバル競争における市場選択...
世界の競合と規模で戦えなくても、競争優位を確立できる市場はあるか。勝てる市場への集中...
重電・産業用機器の市場では、欧米の大手メーカーが幅広い製品とサービスで世界的に高いシェアを確保し、新興国のメーカーが価格を武器に存在感を高めています。日本のメーカーは国内では強い顧客基盤を持つ一方、海外では規模と価格の両面で厳しい競争にさらされています。...
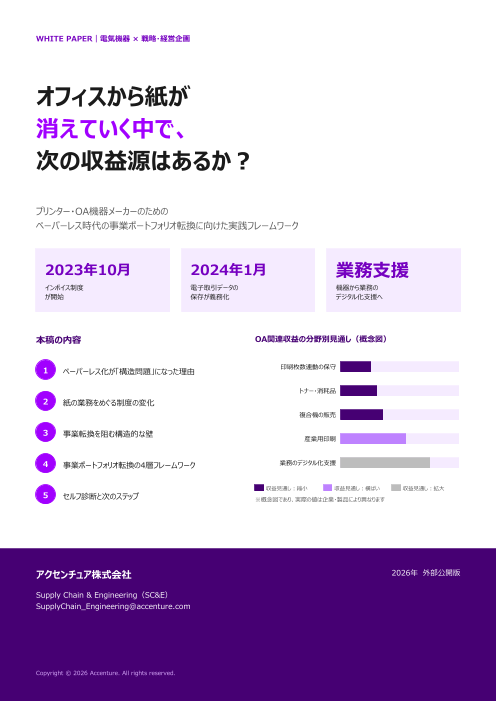
プリンター・OA機器メーカー向け|ペーパーレス時代の事業ポー...
オフィスから紙が消えていく中で、次の収益源はあるか。印刷需要に依存しない事業構造への...
2023年10月のインボイス制度の開始、2024年1月の電子取引データの保存義務化、テレワークの定着により、オフィスで紙を使う機会は減り続けています。印刷枚数に連動する保守料金やトナーなどの消耗品収益の比率が高いほど、ペーパーレス化の影響は大きくなります...
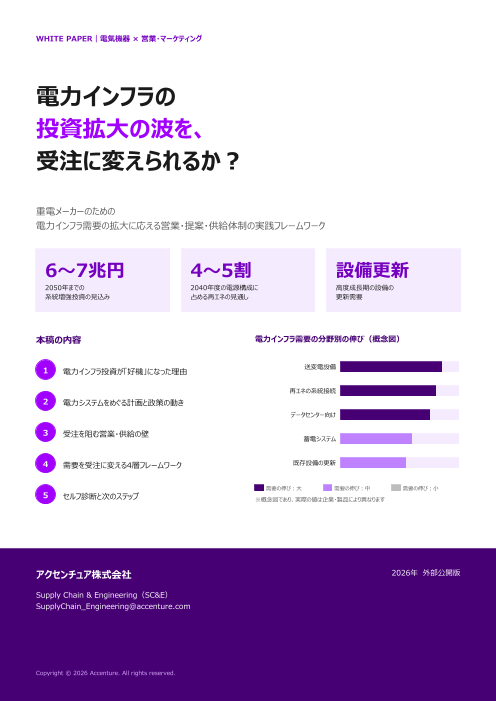
重電メーカー向け|電力インフラ需要の拡大に応える営業・提案・...
電力インフラの投資拡大の波を、受注に変えられるか。案件予測から供給計画まで一体で進め...
再生可能エネルギーの拡大、データセンターによる電力需要の増加、高度経済成長期に整備された設備の更新が重なり、電力インフラへの投資が拡大しています。電力広域的運営推進機関のマスタープランでは、2050年までの系統増強の投資額は約6〜7兆円と見込まれています...
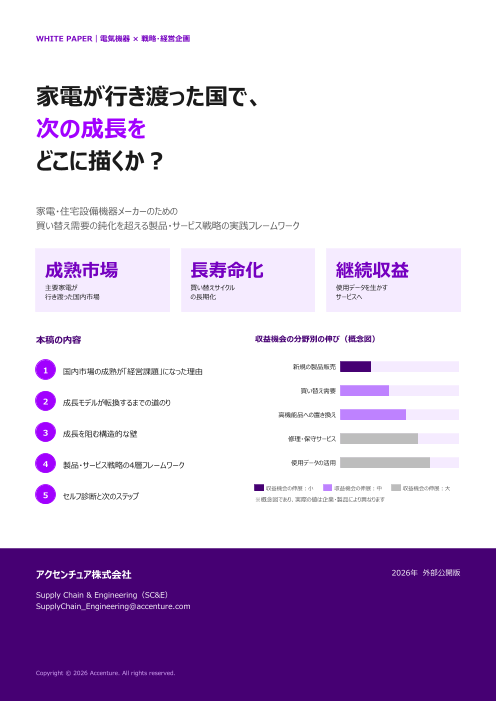
家電・住宅設備機器メーカー向け|買い替え需要の鈍化を超える製...
家電が行き渡った国で、次の成長をどこに描くか。使用データを生かした販売後の収益化戦略
国内では主要な家電製品が多くの世帯に行き渡り、人口と世帯数の減少も進んでいます。製品の性能が上がって長く使えるようになったことで、買い替えサイクルも長くなりがちです。新しい製品を売るだけでは売上を伸ばすことが難しい時代になっています。 一方、ネット...
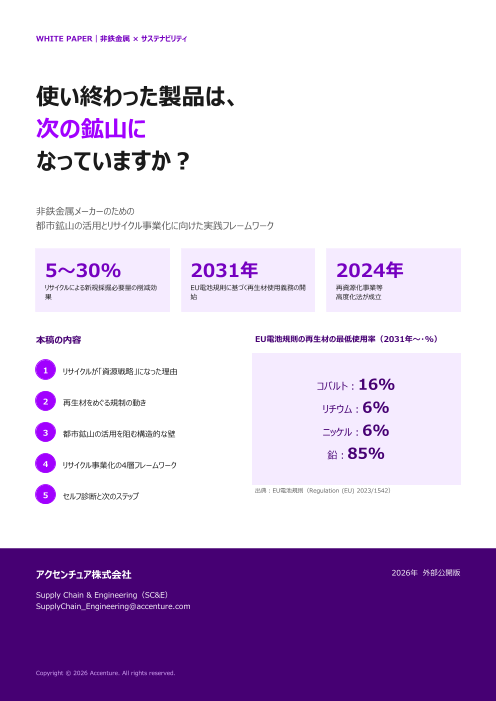
非鉄金属メーカー向け|都市鉱山の活用とリサイクル事業化に向け...
使い終わった製品は、次の鉱山になっていますか。環境対応から収益事業へのリサイクル転換...
銅・リチウム・ニッケル・コバルトなどの需要が伸びる一方、一次資源の供給は一部の国に集中しています。国際エネルギー機関(IEA)は、リサイクルの拡大で2040年までに新たに採掘が必要な量を5〜30%減らせるとしています。EUでは2031年から電池への再生材...