WHITE PAPER|繊維製品 × 戦略・経営企画
国産比率1.4%の時代に、日本の繊維は何
で選ばれるか?
繊維メーカーにおける素材・技術を軸とした高付加価値化と事業ポートフォリオの転換
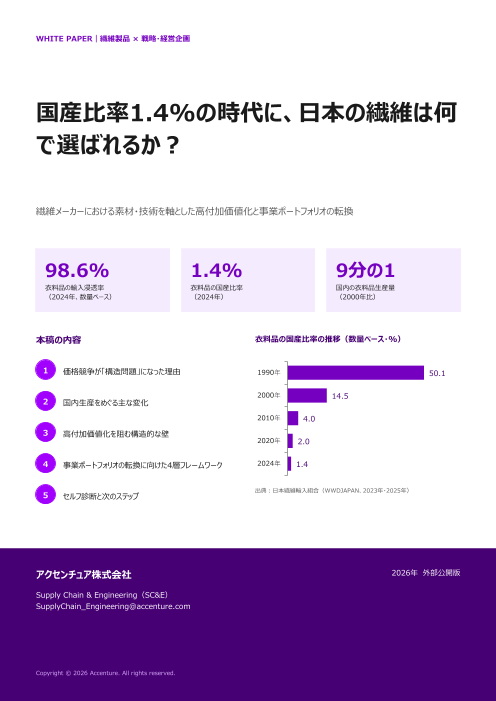
98.6% 1.4% 9分の1
衣料品の輸入浸透率 衣料品の国産比率 国内の衣料品生産量
(2024年、数量ベース) (2024年) (2000年比)
本稿の内容 衣料品の国産比率の推移(数量ベース・%)
1 価格競争が「構造問題」になった理由 1990年 50.1
2000年 14.5
2 国内生産をめぐる主な変化
2010年 4.0
3 高付加価値化を阻む構造的な壁
2020年 2.0
4 事業ポートフォリオの転換に向けた4層フレームワーク 2024年 1.4
出典:日本繊維輸入組合(WWDJAPAN、2023年・2025年)
5 セルフ診断と次のステップ
アクセンチュア株式会社 2026年 外部公開版
Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
Copyright © 2026 Accenture. All rights reserved.
WHITE PAPER|繊維製品× 戦略・経営企画 2
EXECUTIVE SUMMARY
量と価格で競う市場から、素材と技術で選ばれる市場への転換
日本で供給される衣料品のうち国産品の割合は、1990年の50.1%から2024年には1.4%まで下がりました。生産量は2000
年と比べて9分の1に減っています。人件費の安い国における大量生産品と価格面で競争することは、国内の繊維メーカーにとっ
て難しい状況です。
一方、合成繊維や機能性素材、産業用途の繊維など、日本の素材と技術が強みを持つ分野もあります。本稿では、繊維メー
カーが価格競争から抜け出し、素材・技術を軸に事業ポートフォリオを転換するための考え方とアプローチを整理します。
Why 1
価格競争は「一時的な不利」ではなく「構造的な課題」
衣料品の生産は、人件費の安い国へと移り続けてきました。国内の縫製工場は中小・零細企業が多く、人手不足や経営環境の悪化な
どを背景に、事業継続が課題となっています。汎用的な衣料品で価格を競う限り、収益の改善は見込みにくい状況です。
一方、高機能な合成繊維、炭素繊維、医療・産業用途の不織布などは、品質と技術で選ばれる傾向があります。どの素材・用途に経営
資源を配分するかが、事業の持続的な成長における重要な要素となります。
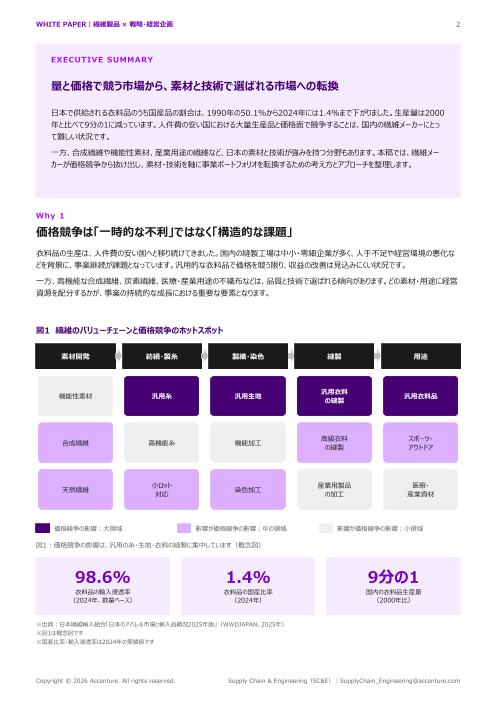
図1 繊維のバリューチェーンと価格競争のホットスポット
素材開発 紡績・製糸 製織・染色 縫製 用途
汎用衣料
機能性素材 汎用糸 汎用生地 汎用衣料品
の縫製
高級衣料 スポーツ・
合成繊維 高機能糸 機能加工
の縫製 アウトドア
小ロット 産業用製品 医療・
天然繊維 染色加工
対応 の加工 産業資材
価格競争の影響:大領域 影響が価格競争の影響:中の領域 影響が価格競争の影響:小領域
図1:価格競争の影響は、汎用の糸・生地・衣料の縫製に集中しています(概念図)
98.6% 1.4% 9分の1
衣料品の輸入浸透率 衣料品の国産比率 国内の衣料品生産量
(2024年、数量ベース) (2024年) (2000年比)
※出典:日本繊維輸入組合「日本のアパレル市場と輸入品概況2025年版」(WWDJAPAN、2025年)
※図1は概念図です
※国産比率・輸入浸透率は2024年の実績値です
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|繊維製品× 戦略・経営企画 3
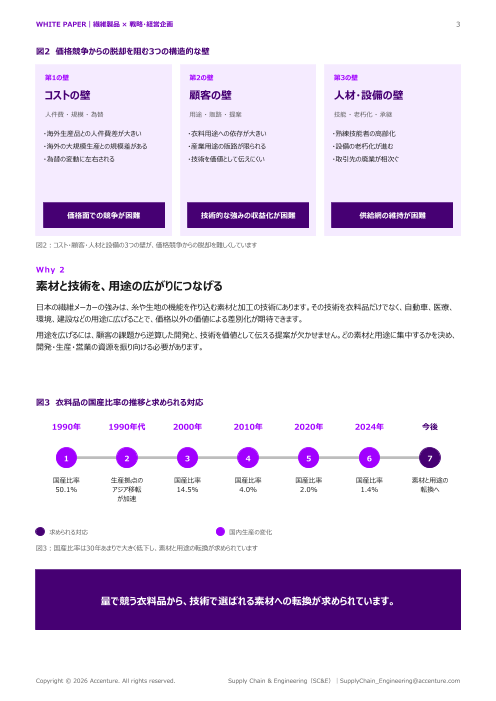
図2 価格競争からの脱却を阻む3つの構造的な壁
第1の壁 第2の壁 第3の壁
コストの壁 顧客の壁 人材・設備の壁
人件費 ・ 規模 ・ 為替 用途 ・ 販路 ・ 提案 技能 ・ 老朽化 ・ 承継
・海外生産品との人件費差が大きい ・衣料用途への依存が大きい ・熟練技能者の高齢化
・海外の大規模生産との規模差がある ・産業用途の販路が限られる ・設備の老朽化が進む
・為替の変動に左右される ・技術を価値として伝えにくい ・取引先の廃業が相次ぐ
価格面での競争が困難 技術的な強みの収益化が困難 供給網の維持が困難
図2:コスト・顧客・人材と設備の3つの壁が、価格競争からの脱却を難しくしています
Why 2
素材と技術を、用途の広がりにつなげる
日本の繊維メーカーの強みは、糸や生地の機能を作り込む素材と加工の技術にあります。その技術を衣料品だけでなく、自動車、医療、
環境、建設などの用途に広げることで、価格以外の価値による差別化が期待できます。
用途を広げるには、顧客の課題から逆算した開発と、技術を価値として伝える提案が欠かせません。どの素材と用途に集中するかを決め、
開発・生産・営業の資源を振り向ける必要があります。
図3 衣料品の国産比率の推移と求められる対応
1990年 1990年代 2000年 2010年 2020年 2024年 今後
1 2 3 4 5 6 7
国産比率 生産拠点の 国産比率 国産比率 国産比率 国産比率 素材と用途の
50.1% アジア移転 14.5% 4.0% 2.0% 1.4% 転換へ
が加速
求められる対応 国内生産の変化
図3:国産比率は30年あまりで大きく低下し、素材と用途の転換が求められています
量で競う衣料品から、技術で選ばれる素材への転換が求められています。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|繊維製品× 戦略・経営企画 4
Why 3
事業ポートフォリオの転換は「開発部門だけ」では進まない
新しい用途を開くには、開発・生産・営業が同じ収益の物差しで判断することが必要です。素材・用途別の収益を可視化し、設備と人材
の配分を変えていかなければなりません。そこには3つの課題があります。
素材・用途別の収益の可視化
1 素材・用途・顧客ごとの収益性と成長性を把握します。
用途開発と技術営業
2 顧客の課題から逆算して開発し、技術の価値を伝えて販売します。
供給網と技能の維持
3 重点分野に必要な取引先と技能を見極め、承継と投資を計画します。
図4 従来の事業運営と目指す姿
従来の事業運営 目指す姿
衣料用途の汎用品が中心 機能性素材と産業用途を伸ばす
量産で価格を下げる 技術に基づく付加価値の創出
収益は製品群の合計で把握する 素材・用途別の収益を把握する
取引先の注文に応じて生産する 顧客の課題から逆算して開発する
技能・取引先の維持に関する計画が不十分 重点分野の技能を計画的に承継する
アプローチ
素材・用途別の収益を起点に、事業ポートフォリオを組み替える
素材・用途・顧客ごとの収益性と成長性を可視化し、価格競争の影響を受けやすい汎用品と、技術的な強みを発揮できる分野を区別し
ます。重点分野を定め、用途開発・技術営業・供給網の維持を一体で計画します。それを支えるのが次の4層の仕組みです。
図5 繊維事業のポートフォリオ転換 4層フレームワーク
Layer 4 経営・投資判断
重点分野 撤退基準 投資配分
重点分野・撤退・投資配分を全社で決定
Layer 3 用途開発・技術営業
用途開発 共同開発 技術営業
顧客の課題から逆算した開発と提案
Layer 2 供給網と技能
取引先 技能承継 設備更新
重点分野の取引先と技能の維持・承継
Layer 1 収益の可視化
素材別 用途別 顧客別
素材・用途・顧客別の収益性と成長性
図5:収益の可視化を土台に、供給網・用途開発・投資判断を積み上げます
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|繊維製品× 戦略・経営企画 5
図6 繊維事業のポートフォリオ転換 実行ロードマップ
STEP 1 0~6ヵ月 STEP 2 6~18ヵ月 STEP 3 18ヵ月~
素材・用途別の 重点分野の決定と転換計画の 用途の拡大と
収益の可視化 策定 継続的な見直し
素材・用途別の収益把握 重点分野の決定 新用途向け製品の販売拡大
成長性の評価 用途開発テーマの設定 顧客との共同開発
重点分野の候補選定 供給網・技能の計画 定期的な見直し
収益の源泉となる分野の明確化 事業転換計画の策定 技術を強みとする事業への転換
図6:可視化・計画・拡大の3段階で、技術で選ばれる繊維事業へ転換します
STEP 1 素材・用途別の収益力を把握する
素材・用途・顧客ごとの収益性と成長性を把握し、価格競争にさらされる分野と、技術で選ばれる分野を区別します。重点分野の候補を
選びます。
STEP 2 重点分野を決め、転換を計画する
重点分野を決定し、用途開発のテーマと顧客開拓計画を策定します。また、必要な取引先と技能を見極め、技能承継と設備投資を計
画します。
STEP 3 用途を広げ、定期的に見直す
新しい用途の拡販と顧客との共同開発を進めます。市場と顧客の変化を継続的に把握し、ポートフォリオを定期的に見直します。
期待する成果
段階ごとに得られる成果
短期(0~6ヵ月) 中期(6~18ヵ月) 長期(18ヵ月~)
→ 素材別の収益把握 → 重点分野の決定 → 新用途の売上拡大
→ 成長性の評価 → 用途開発テーマ → 高付加価値品の比率向上
→ 重点分野の候補 → 技能承継の計画 → 価格競争への依存を減らす
※記載した期間および成果は目安であり、対象範囲や事業の状況により異なります
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|繊維製品× 戦略・経営企画 6
セルフ診断
あなたの会社の繊維事業は、価格競争から抜け出せていますか?
以下の項目に当てはまる場合、価格競争によって収益性が低下する可能性があります。
図7 繊維事業の構造 セルフ診断チェック
素材・用途別の収益性を把握していない
要対応レベル
→ 早急な対応が必要な可能性があります
衣料用途の汎用品が売上の大半を占めている 0
→ 早急な対応が必要な可能性があります 現時点では大きな懸念なし
産業用途の顧客開拓が進んでいない
1~2
→ 早急な対応が必要な可能性があります
見直しを検討
技術の価値を伝えられる営業人材が不足している
→ 早急な対応が必要な可能性があります
3以上
重点分野に必要な技能の承継を計画していない 早急に着手
→ 早期の見直しをおすすめします
当てはまる項目の数
撤退する分野の基準が定まっていない
→ 早期の見直しをおすすめします
図7:紫の背景は早急な対応が必要な項目、灰色の背景は早期の見直しをおすすめする項目です
1つでも当てはまる場合 3つ以上当てはまる場合
価格競争によって収益性が低下する可能性があります。まず 事業ポートフォリオの転換に早急に着手すべき段階です。素材
は、素材・用途別の収益性を確認してください。 ・用途別の収益の可視化から始め、重点分野を定めることを
おすすめします。
次のステップ
事業構造の現状診断から始める
繊維事業の転換は、すべてを一度に変える必要はありません。まず、素材・用途別の収益性を把握することが重要です。アクセンチュアでは
、収益の可視化から、重点分野の選定、用途開発と技術営業の強化、供給網の維持まで、段階的に支援しています。
繊維事業のポートフォリオ転換について、まずは相談してみませんか?
現状診断のご相談を受け付けています。お気軽にお問い合わせください。
アクセンチュア株式会社 Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
本稿のデータは公表情報・統計資料に基づきます。図は概念図を含みます。個別の投資・経営判断については、当社の専門家にご相談ください。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com