WHITE PAPER|ガラス・土石製品 × サステナビリティ
原料から出るCO₂を、
どう減らすか
決めているか
セメント・ガラス・セラミックスメーカーのための
プロセス排出を含む脱炭素ロードマップの実践フレームワーク
16% 約60% 2026年度
製造業のCO₂排出に セメントのCO₂のうち 排出量取引制度
窯業・セメントが占める割合 原料由来とされる割合 (GX-ETS)が本格稼働
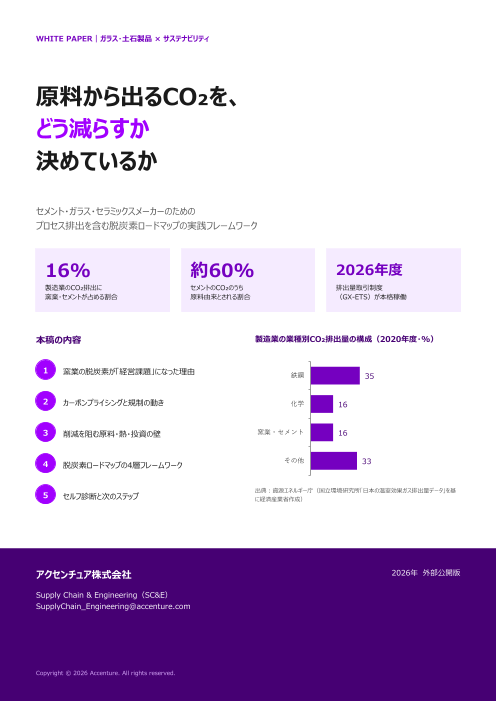
本稿の内容 製造業の業種別CO₂排出量の構成(2020年度・%)
1 窯業の脱炭素が「経営課題」になった理由 鉄鋼 35
2 カーボンプライシングと規制の動き 化学 16
3 削減を阻む原料・熱・投資の壁 窯業・セメント 16
その他
4 33
脱炭素ロードマップの4層フレームワーク
出典:資源エネルギー庁(国立環境研究所「日本の温室効果ガス排出量データ」を基
5 セルフ診断と次のステップ に経済産業省作成)
アクセンチュア株式会社 2026年 外部公開版
Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
Copyright © 2026 Accenture. All rights reserved.
WHITE PAPER|ガラス・土石製品 × サステナビリティ 2
EXECUTIVE SUMMARY
燃料を替えるだけでは、原料由来のCO₂は削減できません
窯業・セメント業は、日本の製造業のCO₂排出量の16%を占めています。セメントの製造では、燃料の燃焼に加えて、原料の石
灰石を加熱して分解する工程そのものからCO₂が発生します。2026年度にGX-ETSが本格稼働し、CO₂排出量の削減は収
益に直結する課題になりました。
本稿では、燃料転換、原料の置き換え、CO₂の回収・利用を組み合わせ、プロセス排出を含めた脱炭素のロードマップを描くため
の考え方と、段階的なアプローチを整理します。
Why 1
窯業の脱炭素は「省エネ」だけでは実現できない
セメントのCO₂排出量は燃料由来と原料由来に分かれ、原料由来が約60%を占めるとされます。ガラスやセラミックスでも、高温の溶解・
焼成に多くの熱を使います。省エネだけでは、CO₂排出量の大幅な削減は難しいのが実情です。
燃料の転換、混合材による原料の置き換え、CO₂の回収・利用(CCUS)は、投資額と実用化の時期が異なります。製品の品質と規
格への影響も含めて、組み合わせを判断する必要があります。
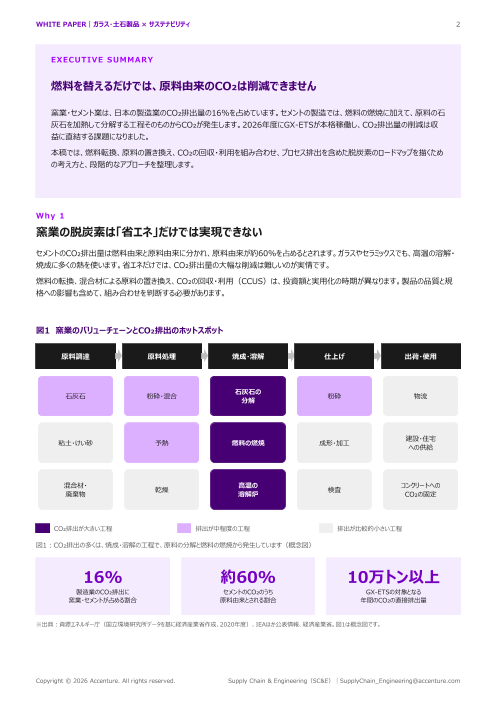
図1 窯業のバリューチェーンとCO₂排出のホットスポット
原料調達 原料処理 焼成・溶解 仕上げ 出荷・使用
石灰石の
石灰石 粉砕・混合 粉砕 物流
分解
建設・住宅
粘土・けい砂 予熱 燃料の燃焼 成形・加工
への供給
混合材・ 高温の コンクリートへの
乾燥 検査
廃棄物 溶解炉 CO₂の固定
CO₂排出が大きい工程 排出が中程度の工程 排出が比較的小さい工程
図1:CO₂排出の多くは、焼成・溶解の工程で、原料の分解と燃料の燃焼から発生しています(概念図)
16% 約60% 10万トン以上
製造業のCO₂排出に セメントのCO₂のうち GX-ETSの対象となる
窯業・セメントが占める割合 原料由来とされる割合 年間のCO₂の直接排出量
※出典:資源エネルギー庁(国立環境研究所データを基に経済産業省作成、2020年度)、IEAほか公表情報、経済産業省。図1は概念図です。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|ガラス・土石製品 × サステナビリティ 3
図2 窯業の脱炭素を阻む3つの構造的な壁
第1の壁 第2の壁 第3の壁
原料の壁 熱の壁 投資の壁
石灰石 ・ 化学反応 ・ 規格 高温 ・ 燃料 ・ 電化 CCUS ・ 回収期間 ・ 需要
・原料の分解でCO₂が出る ・1,000℃を超える高温が必要 ・CO₂回収に巨額の投資が必要
・燃料転換では減らせない ・電化や水素は実用化の途上 ・投資回収期間の見通しが立たない
・混合材の使用に関する規格上の制約 ・代替燃料の確保が難しい ・国内需要の縮小が続く
削減の手段が限られる 熱源を替えにくい 投資判断が難しい
図2:原料・熱・投資の3つの壁が重なり、窯業の脱炭素を難しくしています
Why 2
カーボンプライシングと技術開発が、転換の時間軸を決める
2026年度からGX-ETSでは、年間のCO₂の直接排出量が10万トン以上の事業者の参加が義務となりました。欧州では炭素国境調整
措置(CBAM)の対象にセメントが含まれ、2026年から本格適用されています。
一方、CO₂を回収して原料や製品に利用する技術や、CO₂を吸収するコンクリートの開発も進んでいます。今後の規制導入・強化の時期
と技術の実用化時期を踏まえ、必要な対応と転換の順序を計画することが求められます。
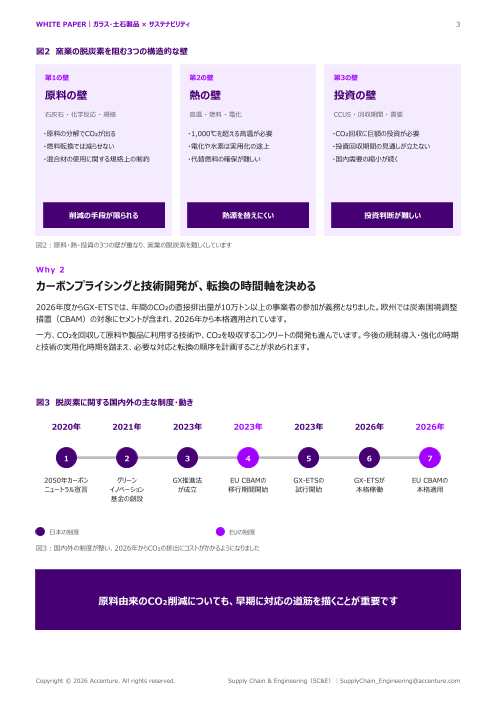
図3 脱炭素に関する国内外の主な制度・動き
2020年 2021年 2023年 2023年 2023年 2026年 2026年
1 2 3 4 5 6 7
2050年カーボン グリーン GX推進法 EU CBAMの GX-ETSの GX-ETSが EU CBAMの
ニュートラル宣言 イノベーション が成立 移行期間開始 試行開始 本格稼働 本格適用
基金の創設
日本の制度 EUの制度
図3:国内外の制度が整い、2026年からCO₂の排出にコストがかかるようになりました
原料由来のCO₂削減についても、早期に対応の道筋を描くことが重要です
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|ガラス・土石製品 × サステナビリティ 4
Why 3
脱炭素の道筋は「工場単位」では描けない
燃料や原料を替えると、製品の品質や規格、顧客の使い方にも影響します。CO₂の回収・利用には他産業との連携も必要です。生産・
調達・開発・営業を横断して計画しなければなりません。そこには3つの課題があります。
削減手段の比較評価
1 燃料転換・原料の置き換え・CCUSを、投資額・削減量・時期で比較します。
代替燃料・原料の確保
2 廃棄物燃料や混合材を長期的・安定的に確保します。
顧客・規格との調整
3 低炭素製品の規格や提供価値について、顧客・業界との共通認識を形成します。
図4 従来の脱炭素対応と目指す姿
従来の脱炭素対応 目指す姿
省エネの積み上げで対応する プロセス排出を含めて計画する
工場ごとに設備投資を判断する 全社で転換の順番を最適化する
代替燃料は入手できる分を使う 代替燃料・原料を長期で確保する
CO₂排出量は年次で集計する 製品別のCO₂排出量を継続的に把握
低炭素製品の価値を価格に反映できない 低炭素価値を顧客に訴求し、販売につなげる
アプローチ
削減手段を組み合わせ、全社のロードマップに落とし込む
燃料転換・原料の置き換え・CCUSの削減効果と投資額、実用化の時期を比較し、工場ごとの転換シナリオを描きます。代替燃料・原料
の調達と、低炭素製品の販売計画に結び付け、全社のロードマップとして管理します。それを支えるのが次の4層の仕組みです。
図5 窯業の脱炭素ロードマップ 4層フレームワーク
Layer 4 経営・投資判断
投資配分 転換時期 産業横断での連携
転換の順番・時期・投資配分を全社で決定
Layer 3 製品・販売の設計
低炭素製品 規格対応 価格設計
低炭素製品の規格対応・価格設計・顧客への価値訴求
Layer 2 燃料・原料の調達
代替燃料 混合材 脱炭素電源
代替燃料・混合材・脱炭素電源の確保
Layer 1 CO₂排出量の可視化
原料由来 燃料由来 製品別
工場・工程・製品別のCO₂排出量を把握
図5:CO₂排出量の可視化を土台に、調達・販売・投資判断を積み上げます
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|ガラス・土石製品 × サステナビリティ 5
図6 窯業の脱炭素 実行ロードマップ
STEP 1 0~6ヵ月 STEP 2 6~18ヵ月 STEP 3 18ヵ月~
CO₂排出量の可視化と 全社ロードマップ 転換の実行と
削減手段の比較 と調達計画 継続的な見直し
原料・燃料別の分析 工場別の転換計画 転換投資の実行管理
削減手段の比較評価 代替燃料・原料の確保 CO₂排出量のモニタリング
排出枠の影響試算 低炭素製品の販売設計 技術動向の継続把握
削減すべき項目の 投資と調達の
脱炭素を競争力につなげる
洗い出し 計画が整う
図6:可視化・計画・実行の3段階で、窯業の脱炭素を経営のロードマップに変えます
STEP 1 原料由来と燃料由来を分けて把握する
工場・工程・製品別に、原料由来と燃料由来のCO₂排出量を把握し、排出枠の不足が収益に与える影響を試算します。燃料転換・原
料の置き換え・CCUSを、投資額・削減量・時期で比較します。
STEP 2 転換の順番と調達を計画する
工場ごとの転換時期を全社で最適化し、代替燃料・混合材・脱炭素電源の長期調達計画を立てます。低炭素製品の規格対応と、低
炭素製品の価格設定や供給条件の提案を行います。
STEP 3 実行し、計画を更新し続ける
転換投資の進捗とCO₂排出量を継続的にモニタリングします。CO₂の回収・利用技術の動向に合わせて計画を見直し、脱炭素を競争力
の源泉に変えます。
期待する成果
段階ごとに得られる成果
短期(0~6ヵ月) 中期(6~18ヵ月) 長期(18ヵ月~)
→ 原料・燃料別の排出把握 → 全社の転換計画 → CO₂排出量の計画的な削減
→ 排出枠の影響試算 → 代替燃料・原料の確保 → 低炭素製品の収益化
→ 削減手段の比較 → 低炭素製品の販売設計 → 他産業との連携
※成果の時期は目安であり、対象範囲や現状により異なります
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
WHITE PAPER|ガラス・土石製品 × サステナビリティ 6
セルフ診断
あなたの会社の脱炭素は、原料由来の排出まで計画できていますか?
以下の項目に1つでも当てはまる場合、転換の遅れによるリスクが潜んでいる可能性があります。
図7 窯業の脱炭素 セルフ診断チェック
原料由来と燃料由来のCO₂排出量を分けて把握していない
要対応レベル
→ 早急な対応が必要な可能性があります
排出枠の不足が収益に与える影響を試算していない 0
→ 早急な対応が必要な可能性があります 現時点では大きな懸念なし
燃料転換・原料の置き換え・CCUSを比較していない
1~2
→ 早急な対応が必要な可能性があります
注意が必要
工場ごとの転換の時期が決まっていない
→ 早急な対応が必要な可能性があります
3以上
代替燃料・混合材の長期調達計画がない 早急に着手
→ 早期の見直しをおすすめします
当てはまる項目の数
低炭素製品の規格対応・販売方針が定まっていない
→ 早期の見直しをおすすめします
図7:紫の背景は早急な対応が必要な項目、灰色の背景は早期の見直しをおすすめする項目です
1つでも当てはまる場合 3つ以上当てはまる場合
転換の遅れによるリスクが潜んでいる可能性があります。まずは 脱炭素のロードマップ策定に早急に着手すべき段階です。削
、原料由来と燃料由来のCO₂排出量を確認してください。 減手段の比較から始め、調達と販売を含めた全社の計画を
立てることをおすすめします。
次のステップ
脱炭素ロードマップの現状診断から始める
窯業の脱炭素は、すべてを一度に決める必要はありません。原料由来と燃料由来の排出を分けて把握することから始まります。アクセンチ
ュアでは、CO₂排出量の可視化から、削減手段の比較、代替燃料・原料の調達計画、全社ロードマップの策定まで、段階的に支援してい
ます。
窯業の脱炭素の進め方を、まずは相談してみませんか?
現状診断のご相談を受け付けています。お気軽にお問い合わせください。
アクセンチュア株式会社 Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
本稿のデータは公表情報・統計資料に基づきます。図は概念図を含みます。個別の投資・経営判断については、当社の専門家にご相談ください。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com