WHITE PAPER|自動車 × 営業・マーケティング 新興市場EV競争の構図
!
! !
中国BEV勢に 東南
アジア
中国
BEV勢 インド
勝つ方法はあるか。
日本の自動車メーカーに 南米
中東
残された時間。
日本勢
グローバル競争激化の構造と
新興市場向けEV製品企画の処方箋 欧州勢
新興国
顧客
約6割 70以上 新興市場
世界のEV販売に BYDの進出 ASEAN・印・
占める中国市場 国・地域数 中東が主戦場
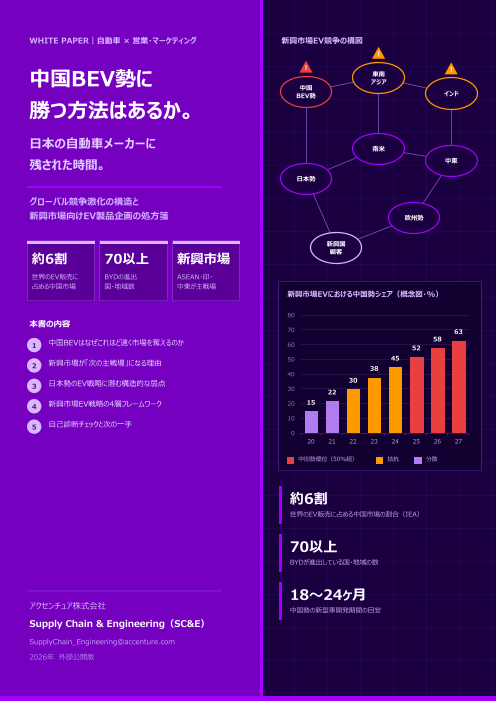
新興市場EVにおける中国勢シェア(概念図・%)
80
本書の内容
70 63
58
1 中国BEVはなぜこれほど速く市場を奪えるのか 60
52
50 45
2 新興市場が「次の主戦場」になる理由
38
40
3 日本勢のEV戦略に潜む構造的な弱点 30
30
22
4 新興市場EV戦略の4層フレームワーク 20 15
10
5 自己診断チェックと次の一手
0
20 21 22 23 24 25 26 27
中国勢優位(50%超) 拮抗 分散
約6割
世界のEV販売に占める中国市場の割合(IEA)
70以上
BYDが進出している国・地域の数
18〜24ヶ月
アクセンチュア株式会社
中国勢の新型車開発期間の目安
Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
2026年 外部公開版
エグゼクティブサマリー / Why 1 2
EXECUTIVE SUMMARY
「安い中国車」という認識のままでは、新興市場は失われる。
中国BEVメーカーは、コスト・開発スピード・ローカライズという三つの武器で、ASEAN・インド・中東・中南米といった新興市場を急速に
攻略している。これらは日本の自動車メーカーが長年かけて築いてきた収益基盤そのものである。
本稿は、中国BEVの競争優位の源泉を構造的に分析し、日本の自動車メーカーが取り組むべきグローバル競争戦略と、新興市場向
けEV製品企画の方向性を整理する。
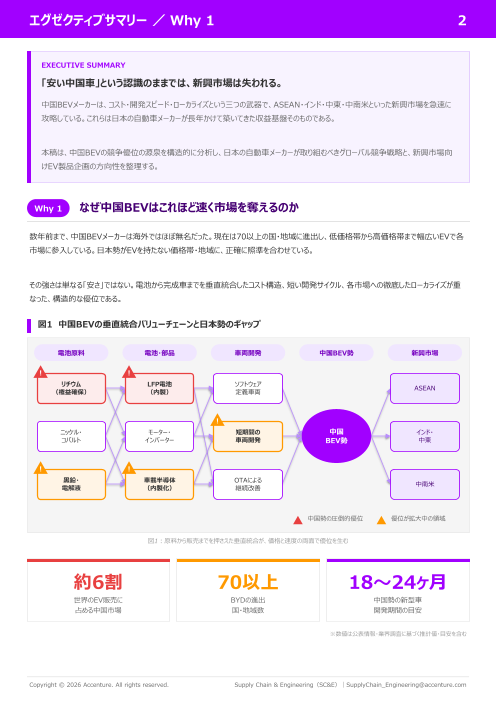
Why 1 なぜ中国BEVはこれほど速く市場を奪えるのか
数年前まで、中国BEVメーカーは海外ではほぼ無名だった。現在は70以上の国・地域に進出し、低価格帯から高価格帯まで幅広いEVで各
市場に参入している。日本勢がEVを持たない価格帯・地域に、正確に照準を合わせている。
その強さは単なる「安さ」ではない。電池から完成車までを垂直統合したコスト構造、短い開発サイクル、各市場への徹底したローカライズが重
なった、構造的な優位である。
図1 中国BEVの垂直統合バリューチェーンと日本勢のギャップ
電池原料 電池・部品 車両開発 中国BEV勢 新興市場
! !
リチウム LFP電池 ソフトウェア
ASEAN
(権益確保) (内製) 定義車両
!
ニッケル・ モーター・ 短期間の 中国 インド・
コバルト インバーター 車両開発 BEV勢 中東
! !
黒鉛・ 車載半導体 OTAによる
中南米
電解液 (内製化) 継続改善
中国勢の圧倒的優位 優位が拡大中の領域
図1:原料から販売までを押さえた垂直統合が、価格と速度の両面で優位を生む
約6割 70以上 18〜24ヶ月
世界のEV販売に BYDの進出 中国勢の新型車
占める中国市場 国・地域数 開発期間の目安
※数値は公表情報・業界調査に基づく推計値・目安を含む
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
Why 1(続き)/ Why 2 3
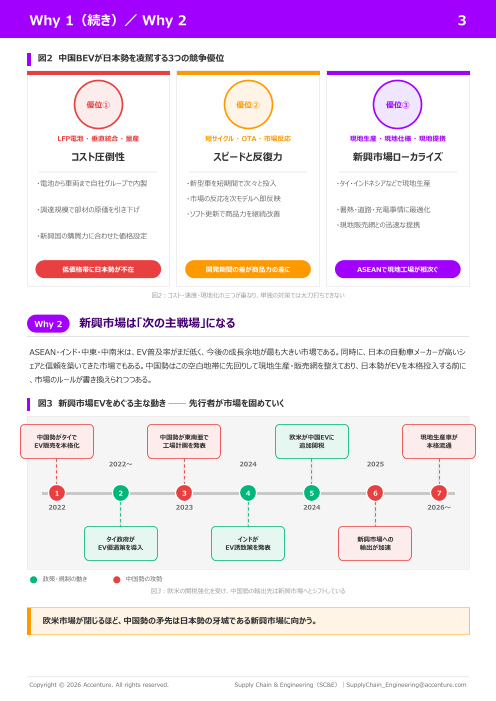
図2 中国BEVが日本勢を凌駕する3つの競争優位
優位① 優位② 優位③
LFP電池 ・ 垂直統合 ・ 量産 短サイクル ・ OTA ・ 市場反応 現地生産 ・ 現地仕様 ・ 現地提携
コスト圧倒性 スピードと反復力 新興市場ローカライズ
・電池から車両まで自社グループで内製 ・新型車を短期間で次々と投入 ・タイ・インドネシアなどで現地生産
・市場の反応を次モデルへ即反映
・調達規模で部材の原価を引き下げ ・暑熱・道路・充電事情に最適化
・ソフト更新で商品力を継続改善
・現地販売網との迅速な提携
・新興国の購買力に合わせた価格設定
低価格帯に日本勢が不在 開発期間の差が商品力の差に ASEANで現地工場が相次ぐ
図2:コスト・速度・現地化の三つが重なり、単独の対策では太刀打ちできない
Why 2 新興市場は「次の主戦場」になる
ASEAN・インド・中東・中南米は、EV普及率がまだ低く、今後の成長余地が最も大きい市場である。同時に、日本の自動車メーカーが高いシ
ェアと信頼を築いてきた市場でもある。中国勢はこの空白地帯に先回りして現地生産・販売網を整えており、日本勢がEVを本格投入する前に
、市場のルールが書き換えられつつある。
図3 新興市場EVをめぐる主な動き ── 先行者が市場を固めていく
中国勢がタイで 中国勢が東南亜で 欧米が中国EVに 現地生産車が
EV販売を本格化 工場計画を発表 追加関税 本格流通
2022〜 2024 2025
1 2 3 4 5 6 7
2022 2023 2024 2026〜
タイ政府が インドが 新興市場への
EV優遇策を導入 EV誘致策を発表 輸出が加速
政策・規制の動き 中国勢の攻勢
図3:欧米の関税強化を受け、中国勢の輸出先は新興市場へとシフトしている
欧米市場が閉じるほど、中国勢の矛先は日本勢の牙城である新興市場に向かう。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
Why 3 / アプローチの方向性 4
Why 3 日本勢のEV戦略に潜む構造的な弱点
中国BEVの台頭は数年前から見えていた。それでも対応が遅れているのは、担当者の問題ではなく、組織・戦略・製品ラインナップに根ざした
構造的な問題である。
1 弱点 2 弱点 3 弱点
高コスト体質の固定化 新興国向け製品の欠落 意思決定と開発の遅さ
内燃機関で最適化されたコスト構造とサプラ 先進国向けの製品を新興国に展開する発 多層的な承認プロセスと長い開発サイクルが
イヤー網が、EVの原価競争で足かせになっ 想が強く、現地の価格帯・用途に合うEVが 、市場変化への追随を難しくしている。
ている。 不足している。
図4 従来の海外戦略と目指すべき姿
✕ 従来の海外戦略 目指すべき姿
✕ 先進国向け製品を新興国へ横展開 市場ごとに価格・仕様を最適化
✕ 新型車の開発に4〜5年 開発期間を大幅に短縮
✕ 競合分析は年次レポート中心 中国勢の価格・仕様を常時把握
✕ 販売は代理店任せ デジタル直販と現地提携を併用
✕ ブランドは「品質」の一本足 信頼性×サービス×価格の総合価値
アプローチ 全市場で戦わず、勝てる市場に集中する
新興市場EV戦略の要諦は、「どの市場で、どの製品で、いくらで勝つか」を明確にし、資源を集中投下することにある。それを支えるのが、次の4
層の戦略フレームワークである。
図5 新興市場EV戦略 4層フレームワーク
Layer 4 ブランド・顧客体験
残価保証 保守網 顧客体験
信頼性・アフターサービス・残価で差別化
Layer 3 チャネル・パートナー
直販 現地提携 合弁
デジタル直販・現地販売店・合弁の組合せ
Layer 2 製品・価格
低価格EV 現地仕様 電池選択
現地の価格帯と用途に合わせたEV企画
Layer 1 市場ポートフォリオ
市場評価 優先順位 参入時期
市場規模・成長性・競争強度で優先順位付け
図5:市場の選択を土台に、製品・チャネル・ブランドを積み上げる
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
実行ロードマップ / 期待成果 5
図6 新興市場EV戦略 変革ロードマップ
STEP 1 STEP 2 STEP 3
0〜6ヶ月 6〜18ヶ月 18ヶ月〜
市場×製品 製品・価格・ スケールアップと
ポートフォリオ再設計 チャネルの現地化 差別化の確立
対象市場の優先順位策定 新興国向けEVの企画 現地生産・調達の構築
既存モデルの適合性評価 現地パートナーの選定 データで製品を改良
目標原価の逆算設計 デジタル販売網の整備 ブランド価値の訴求
「どこで何を売るか」が決まる テスト販売できる体制が整う 収益性あるEV事業の確立
図6:市場の選択から現地化、差別化の確立まで段階的に進める
STEP 1 「どこで勝つか」を先に決める
全市場に均等に投資する余力はない。市場規模・成長性・競争強度・自社の販売基盤を軸に優先順位を定め、最初の2〜3市場に資
源を集中する。
STEP 2 現地の価格と用途に合わせる
優先市場の購買力・道路事情・充電インフラ・規制に合わせて製品・価格・チャネルを設計する。現地パートナーとの連携とデジタル販売網
の整備が鍵となる。
STEP 3 「安さ」ではなく総合価値で勝つ
価格だけで中国勢に対抗するのは難しい。信頼性・耐久性・アフターサービス・残価といった日本勢の強みを現地化と組み合わせ、選ばれる
理由をつくる。
期待成果 変革が生み出す具体的な価値
短期(0〜6ヶ月) 中期(6〜18ヶ月) 長期(18ヶ月以降)
→ 優先市場の決定 → 新興国向けEVの企画 → 現地生産の立ち上げ
→ 目標原価の明確化 → 現地パートナー提携 → EV販売シェアの拡大
→ 競合把握の仕組み化 → テスト販売の開始 → ブランド価値の定着
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
自己診断 / 次のステップ 6
自己診断 あなたの会社のEVグローバル競争力は?
以下の項目に一つでも当てはまれば、対応の遅れによるリスクが潜在化している可能性が高い。
図7 EVグローバル競争力 セルフ診断チェック
☐ 新興国向けに低価格帯のEVラインナップがない
警告
→ 早急な対応が必要な可能性があります
☐ EVの開発期間が4年以上かかっている
危険 安全
→ 早急な対応が必要な可能性があります
☐ ASEAN・インドでのEV販売計画が具体化していない
EV競争力スコア → 早急な対応が必要な可能性があります
要対応レベル ☐ 中国勢の価格・仕様を定期的に分析していない
当てはまる項目が多いほど → 早急な対応が必要な可能性があります
針は「危険」側に振れる
☐ 新興国向けのデジタル販売チャネルがない
→ 早期の見直しを推奨します
☐ 現地パートナーとの提携戦略が未策定
→ 早期の見直しを推奨します
図7:赤は早急な対応が必要な項目、黄は早期見直しの推奨項目
3つ以上当てはまった企業へ
グローバルEV競争の主戦場は、先進国から新興市場へ移りつつあります。この転換に乗り遅れることは、長年築いた収益基盤を失うこ
とを意味します。
次のステップ まず「競争力診断」から始める
グローバルEV戦略の再設計は、すべてを一度に変える必要はない。まず自社の新興市場における競争力を正しく診断することから始まる。アク
センチュア SC&E では、市場ポートフォリオの診断から新興市場向けの製品企画・事業立ち上げまで、段階的に支援している。
「新興市場EV戦略、まず話しませんか」
EVグローバル競争力の診断(無償)を受け付けています。
アクセンチュア株式会社 Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
本資料のデータは公表情報・統計資料に基づく推計値・目安を含みます。個別の投資・経営判断については専門家にご相談ください。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com