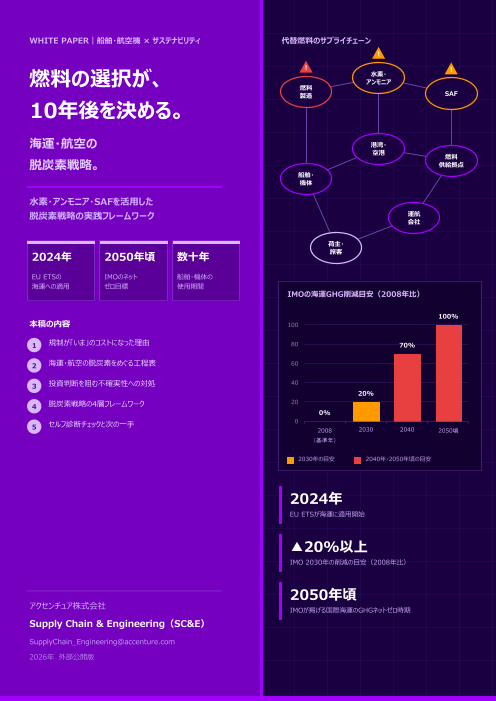
WHITE PAPER|船舶・航空機 × サステナビリティ 代替燃料のサプライチェーン
!
! !
燃料の選択が、 水素・
アンモニア
燃料
製造 SAF
10年後を決める。
海運・航空の 港湾・
空港
燃料
脱炭素戦略。 供給拠点
船舶・
機体
水素・アンモニア・SAFを活用した
脱炭素戦略の実践フレームワーク 運航
会社
荷主・
旅客
2024年 2050年頃 数十年
EU ETSの IMOのネット 船舶・機体の
海運への適用 ゼロ目標 使用期間
IMOの海運GHG削減目安(2008年比)
100%
本稿の内容 100
1 規制が「いま」のコストになった理由 80 70%
2 海運・航空の脱炭素をめぐる工程表 60
3 投資判断を阻む不確実性への対処 40
20%
4 脱炭素戦略の4層フレームワーク 20
0%
5 セルフ診断チェックと次の一手 0
2008 2030 2040 2050頃
(基準年)
2030年の目安 2040年・2050年頃の目安
2024年
EU ETSが海運に適用開始
▲20%以上
IMO 2030年の削減の目安(2008年比)
2050年頃
アクセンチュア株式会社
IMOが掲げる国際海運のGHGネットゼロ時期
Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
2026年 外部公開版
エグゼクティブサマリー / Why 1 2
EXECUTIVE SUMMARY
「どの燃料に賭けるか」——判断を誤れば、数十年使う船と機体が座礁資産になる。
国際海事機関(IMO)は2050年頃までのGHG排出ネットゼロを掲げ、欧州では排出量取引制度(EU ETS)が海運にも適用さ
れた。航空でもSAF(持続可能な航空燃料)の利用目標が各国で設定されている。船舶・航空機の使用期間は長く、いま行う燃料
・機関の選択が数十年先の競争力を左右する。
本稿は、水素・アンモニア・SAFなどの代替燃料をめぐる不確実性を整理し、段階的に脱炭素を進めるための戦略立案のアプローチを示
す。
Why 1 規制は「いつか」ではなく「いま」のコストになった
EU ETSの海運への適用により、欧州に寄港する船舶の排出はすでに直接的なコストになっている。燃料のGHG強度を規制する仕組みも導
入され、従来型燃料を使い続けるほど負担が増える構造になった。航空でも、SAFの混合義務や利用目標が段階的に引き上げられていく。
一方で、代替燃料の供給量・価格・インフラはまだ発展途上にある。規制の圧力と供給の不確実性との板挟みが、投資判断を難しくしている
。
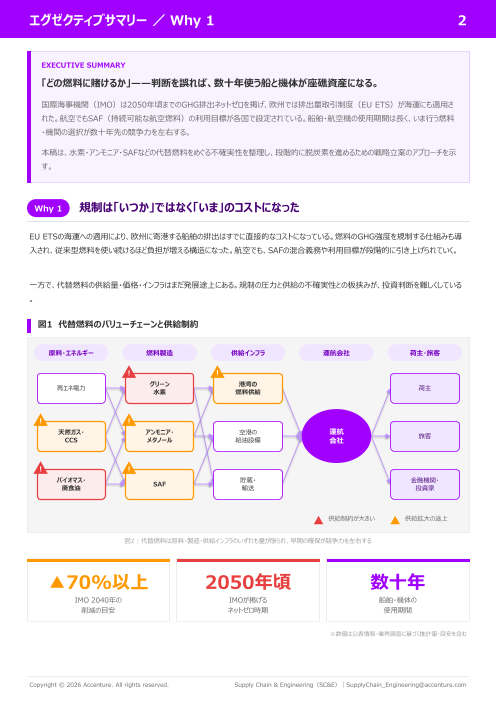
図1 代替燃料のバリューチェーンと供給制約
原料・エネルギー 燃料製造 供給インフラ 運航会社 荷主・旅客
! !
グリーン 港湾の
再エネ電力 荷主
水素 燃料供給
! !
天然ガス・ アンモニア・ 空港の 運航
旅客
CCS メタノール 給油設備 会社
! !
バイオマス・ 貯蔵・ 金融機関・
SAF
廃食油 輸送 投資家
供給制約が大きい 供給拡大の途上
図1:代替燃料は原料・製造・供給インフラのいずれも量が限られ、早期の確保が競争力を左右する
▲70%以上 2050年頃 数十年
IMO 2040年の IMOが掲げる 船舶・機体の
削減の目安 ネットゼロ時期 使用期間
※数値は公表情報・業界調査に基づく推計値・目安を含む
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
Why 1(続き)/ Why 2 3
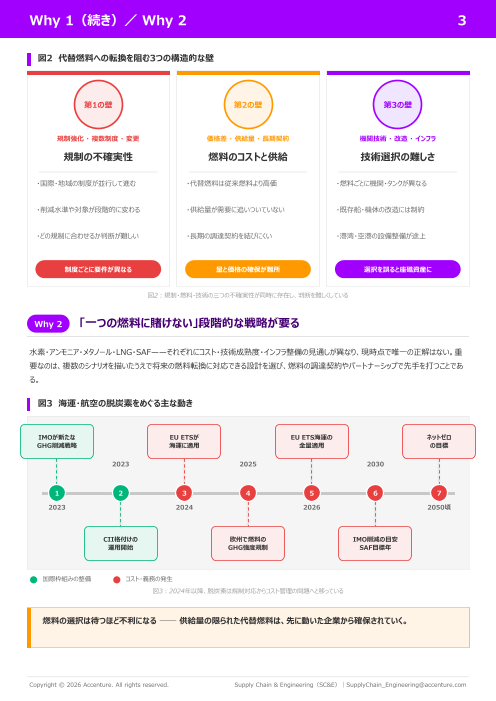
図2 代替燃料への転換を阻む3つの構造的な壁
第1の壁 第2の壁 第3の壁
規制強化 ・ 複数制度 ・ 変更 価格差 ・ 供給量 ・ 長期契約 機関技術 ・ 改造 ・ インフラ
規制の不確実性 燃料のコストと供給 技術選択の難しさ
・国際・地域の制度が並行して進む ・代替燃料は従来燃料より高価 ・燃料ごとに機関・タンクが異なる
・削減水準や対象が段階的に変わる ・供給量が需要に追いついていない ・既存船・機体の改造には制約
・どの規制に合わせるか判断が難しい ・長期の調達契約を結びにくい ・港湾・空港の設備整備が途上
制度ごとに要件が異なる 量と価格の確保が難所 選択を誤ると座礁資産に
図2:規制・燃料・技術の三つの不確実性が同時に存在し、判断を難しくしている
Why 2 「一つの燃料に賭けない」段階的な戦略が要る
水素・アンモニア・メタノール・LNG・SAF——それぞれにコスト・技術成熟度・インフラ整備の見通しが異なり、現時点で唯一の正解はない。重
要なのは、複数のシナリオを描いたうえで将来の燃料転換に対応できる設計を選び、燃料の調達契約やパートナーシップで先手を打つことであ
る。
図3 海運・航空の脱炭素をめぐる主な動き
IMOが新たな EU ETSが EU ETS海運の ネットゼロ
GHG削減戦略 海運に適用 全量適用 の目標
2023 2025 2030
1 2 3 4 5 6 7
2023 2024 2026 2050頃
CII格付けの 欧州で燃料の IMO削減の目安
運用開始 GHG強度規制 SAF目標年
国際枠組みの整備 コスト・義務の発生
図3:2024年以降、脱炭素は規制対応からコスト管理の問題へと移っている
燃料の選択は待つほど不利になる ── 供給量の限られた代替燃料は、先に動いた企業から確保されていく。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
Why 3 / アプローチの方向性 4
Why 3 投資判断を「シナリオ」と「段階」で設計する
脱炭素投資が先送りされる背景には、技術・コスト・規制が同時に不確実であるという事情がある。この不確実性には、判断を先送りするので
はなく、判断の仕方そのものを変えて対処する必要がある。そこには3つの課題がある。
1 課題 2 課題 3 課題
単一シナリオでの投資判断 船隊・機材全体の計画不足 燃料確保の出遅れ
一つの燃料・一つの価格見通しに基づく判 新造・更新ごとに個別に判断し、船隊・機材 代替燃料の長期調達やパートナーシップの
断は、外れたときの損失が大きい。複数シナ 全体としての転換計画を描けていない。 検討が遅れ、供給の確保で後れを取りやす
リオでの評価が必要。 い。
図4 従来の対応と目指すべき姿
✕ 従来の対応 目指すべき姿
✕ 規制が確定してから対応を検討 規制の工程表から逆算して準備
✕ 新造・更新ごとに個別判断 船隊・機材全体の転換計画を策定
✕ 単一の燃料見通しで評価 複数シナリオで投資を評価
✕ 燃料はスポットで調達 長期契約・提携で供給を確保
✕ 排出は年次で集計 運航データで排出量を常時管理
アプローチ 不確実性を前提に、段階的な脱炭素ロードマップを描く
まず現状の排出量と規制コストを把握し、燃料・技術の複数シナリオで投資を評価する。そのうえで運航効率化など即効性のある施策から着
手し、代替燃料への転換を段階的に進める。それを支えるのが次の4層の戦略フレームワークである。
図5 海運・航空の脱炭素戦略 4層フレームワーク
Layer 4 船隊・機材の転換計画
更新時期と燃料転換を組み合わせた長期計画 更新計画 投資計画 資金調達
Layer 3 燃料調達・パートナーシップ
代替燃料の長期契約と供給網づくり 長期契約 共同調達 港湾連携
Layer 2 シナリオ分析
燃料価格・規制・技術の複数シナリオで評価 燃料価格 規制動向 技術成熟
Layer 1 排出量と規制コストの可視化
運航データからの排出量算定と規制コスト試算 排出量算定 CII評価 ETS試算
図5:排出の可視化を土台に、シナリオ分析・燃料調達・転換計画を積み上げる
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
実行ロードマップ / 期待する成果 5
図6 海運・航空の脱炭素 実行ロードマップ
STEP 1 STEP 2 STEP 3
0〜6ヶ月 6〜18ヶ月 18ヶ月〜
排出と規制コストの シナリオ分析と 段階的な
可視化 燃料戦略の策定 燃料転換
運航別の排出算定 燃料シナリオの比較 代替燃料船・機材の導入
規制コストの試算 運航効率化の実行 長期調達契約の締結
CII格付けの改善策 燃料調達先との協議 排出の継続モニタリング
「いくら負担するか」が見える 投資と調達の方針が固まる 規制に強い船隊・機材へ
図6:可視化・戦略策定・段階的転換の3段階で、規制に強い事業構造をつくる
STEP 1 排出量と規制コストを把握する
運航データから船舶・機体ごとの排出量を算定し、EU ETSなどの規制コストを試算する。負担の大きさが見えることで、投資判断の前提が
定まる。
STEP 2 複数シナリオで燃料戦略を比較する
燃料価格・規制強化・技術成熟の複数シナリオを用意し、燃料・機関の選択肢を比較する。運航効率化など即効性のある施策は並行し
て進める。
STEP 3 段階的に転換し、燃料を確保する
更新時期に合わせて代替燃料に対応した船舶・機材を導入し、燃料供給者との長期契約や共同調達で供給を確保する。排出は継続的
にモニタリングする。
期待する成
変革が生み出す具体的な価値
果
短期(0〜6ヶ月) 中期(6〜18ヶ月) 長期(18ヶ月〜)
→ 排出量の算定 → 燃料戦略の策定 → 代替燃料の導入
→ 規制コストの試算 → 運航効率化の効果 → 長期調達の確保
→ CII改善策の実行 → 調達先との協議 → 削減目標の達成
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
自己診断 / 次のステップ 6
自己診断 あなたの会社の脱炭素への備えは?
以下の項目に一つでも当てはまれば、まず現状の確認を。リスクが潜んでいる可能性がある。
図7 脱炭素への備え セルフ診断チェック
☐ 船舶・機体ごとの排出量を把握していない
警告
→ 早急な対応が必要な可能性があります
☐ EU ETSなどの規制コストを試算していない
危険 安全
→ 早急な対応が必要な可能性があります
☐ 代替燃料の選択を複数シナリオで評価していない
脱炭素対応スコア → 早急な対応が必要な可能性があります
要対応レベル ☐ 船隊・機材全体の脱炭素計画がない
当てはまる項目が多いほど → 早急な対応が必要な可能性があります
針は「危険」側に振れる
☐ 代替燃料の長期調達を検討していない
→ 早期の見直しを推奨します
☐ 脱炭素投資の資金調達方針がない
→ 早期の見直しを推奨します
図7:赤は早急な対応が必要な項目、黄は早期見直しの推奨項目
3つ以上当てはまった場合
3つ以上なら、すぐに着手すべき段階です。脱炭素の判断を先送りするほど、規制コストは積み上がり、代替燃料の確保は難しくなりま
す。不確実性を前提にした段階的な戦略こそが、最もリスクの小さい選択です。
次のステップ まず「排出・規制コスト診断」から始める
脱炭素戦略は、すべての燃料を一度に決める必要はない。まず現状の排出量と規制コストを正しく把握することから始まる。アクセンチュアでは
、排出の可視化から燃料のシナリオ分析、船隊・機材の転換計画まで、段階的に支援している。
「脱炭素戦略、まずは相談してみませんか」
排出・規制コスト診断(無償)を受け付けています。
アクセンチュア株式会社 Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
本資料のデータは公表情報・統計資料に基づく推計値・目安を含みます。個別の投資・経営判断については当社の専門家にご相談ください。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com