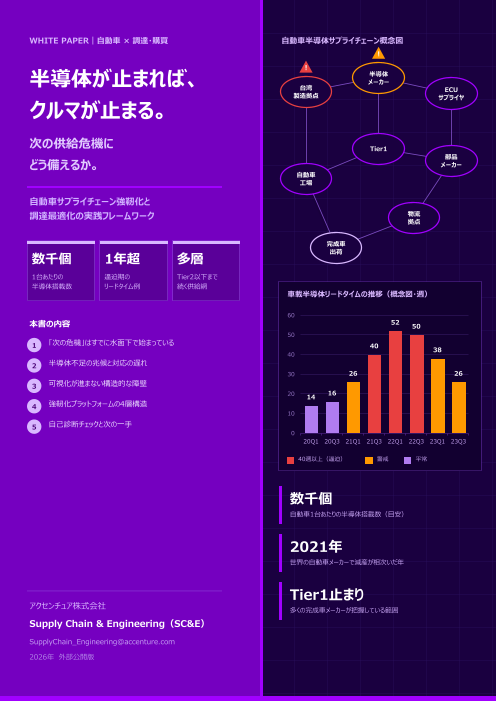
WHITE PAPER|自動車 × 調達・購買 自動車半導体サプライチェーン概念図
!
!
半導体が止まれば、 半導体
メーカー
台湾 ECU
製造拠点 サプライヤ
クルマが止まる。
次の供給危機に Tier1
部品
どう備えるか。 メーカー
自動車
工場
自動車サプライチェーン強靭化と
調達最適化の実践フレームワーク 物流
拠点
完成車
出荷
数千個 1年超 多層
1台あたりの 逼迫期の Tier2以下まで
半導体搭載数 リードタイム例 続く供給網
車載半導体リードタイムの推移(概念図・週)
60
本書の内容 52
50
50
1 「次の危機」はすでに水面下で始まっている 40
38
40
2 半導体不足の兆候と対応の遅れ
30 26 26
3 可視化が進まない構造的な障壁
20 16
14
4 強靭化プラットフォームの4層構造
10
5 自己診断チェックと次の一手
0
20Q1 20Q3 21Q1 21Q3 22Q1 22Q3 23Q1 23Q3
40週以上(逼迫) 警戒 平常
数千個
自動車1台あたりの半導体搭載数(目安)
2021年
世界の自動車メーカーで減産が相次いだ年
Tier1止まり
アクセンチュア株式会社
多くの完成車メーカーが把握している範囲
Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
2026年 外部公開版
エグゼクティブサマリー / Why 1 2
EXECUTIVE SUMMARY
「半導体はTier1が手配するもの」という前提が、ラインを止めた。
2021年の半導体不足では、世界の自動車メーカーが相次いで減産に追い込まれた。地政学リスクの高まり、他産業との半導体の取り
合い、電動化・知能化による搭載数の増加——自動車向け半導体の調達の脆弱性は、むしろ高まっている。
本稿は、自動車サプライチェーンの構造的な脆弱性を分析し、Tier2以下の可視化、代替調達、戦略在庫を柱とする強靭化と調達最
適化のアプローチを整理する。
Why 1 「次の危機」はすでに水面下で始まっている
自動車1台には数千個の半導体が使われ、電動化・自動運転の進展でその数はさらに増えている。一方で、半導体の製造は特定の地域・
企業に集中しており、一つの工場の停止が世界の自動車生産に波及する。
多くの完成車メーカーはTier1との取引で調達を完結させてきたため、その先にある半導体メーカーや製造拠点の状況を直接把握していない。
これが危機の検知を遅らせる最大の要因である。
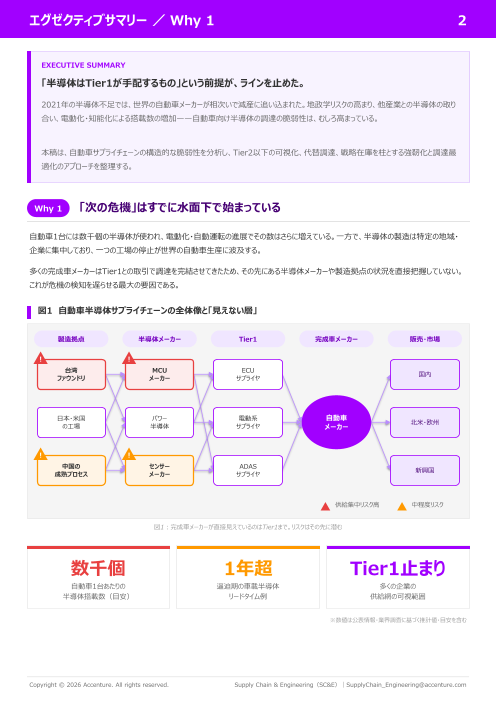
図1 自動車半導体サプライチェーンの全体像と「見えない層」
製造拠点 半導体メーカー Tier1 完成車メーカー 販売・市場
! !
台湾 MCU ECU
国内
ファウンドリ メーカー サプライヤ
日本・米国 パワー 電動系 自動車
北米・欧州
の工場 半導体 サプライヤ メーカー
! !
中国の センサー ADAS
新興国
成熟プロセス メーカー サプライヤ
供給集中リスク高 中程度リスク
図1:完成車メーカーが直接見えているのはTier1まで。リスクはその先に潜む
数千個 1年超 Tier1止まり
自動車1台あたりの 逼迫期の車載半導体 多くの企業の
半導体搭載数(目安) リードタイム例 供給網の可視範囲
※数値は公表情報・業界調査に基づく推計値・目安を含む
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
Why 1(続き)/ Why 2 3
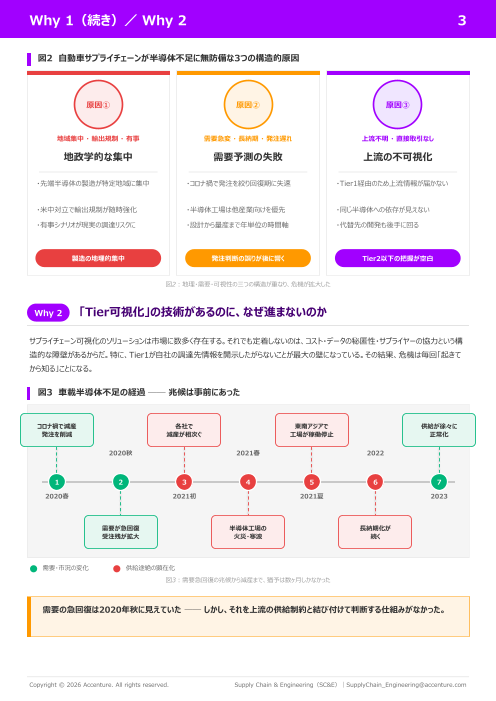
図2 自動車サプライチェーンが半導体不足に無防備な3つの構造的原因
原因① 原因② 原因③
地域集中 ・ 輸出規制 ・ 有事 需要急変 ・ 長納期 ・ 発注遅れ 上流不明 ・ 直接取引なし
地政学的な集中 需要予測の失敗 上流の不可視化
・先端半導体の製造が特定地域に集中 ・コロナ禍で発注を絞り回復期に失速 ・Tier1経由のため上流情報が届かない
・米中対立で輸出規制が随時強化 ・半導体工場は他産業向けを優先 ・同じ半導体への依存が見えない
・有事シナリオが現実の調達リスクに ・設計から量産まで年単位の時間軸 ・代替先の開発も後手に回る
製造の地理的集中 発注判断の誤りが後に響く Tier2以下の把握が空白
図2:地理・需要・可視性の三つの構造が重なり、危機が拡大した
Why 2 「Tier可視化」の技術があるのに、なぜ進まないのか
サプライチェーン可視化のソリューションは市場に数多く存在する。それでも定着しないのは、コスト・データの秘匿性・サプライヤーの協力という構
造的な障壁があるからだ。特に、Tier1が自社の調達先情報を開示したがらないことが最大の壁になっている。その結果、危機は毎回「起きて
から知る」ことになる。
図3 車載半導体不足の経過 ── 兆候は事前にあった
コロナ禍で減産 各社で 東南アジアで 供給が徐々に
発注を削減 減産が相次ぐ 工場が稼働停止 正常化
2020秋 2021春 2022
1 2 3 4 5 6 7
2020春 2021初 2021夏 2023
需要が急回復 半導体工場の 長納期化が
受注残が拡大 火災・寒波 続く
需要・市況の変化 供給途絶の顕在化
図3:需要急回復の兆候から減産まで、猶予は数ヶ月しかなかった
需要の急回復は2020年秋に見えていた ── しかし、それを上流の供給制約と結び付けて判断する仕組みがなかった。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
Why 3 / アプローチの方向性 4
Why 3 「マルチソース化」と「戦略在庫」が次の答え
対策の本質は、シングルソース依存からの脱却と、リアルタイムなリスク検知体制の構築にある。ただし、その実行を阻む壁は技術ではなく、組織
と取引構造の中にある。
1 障壁 2 障壁 3 障壁
上流の情報開示が進まない 設計と調達の分断 「在庫は悪」という前提
上流の情報は各社の競争情報でもある。開 半導体の選定は設計段階で決まる。調達 ジャストインタイムの考え方が強く、戦略在庫
示の範囲と相互のメリットを設計しなければ 部門が後から代替先を探しても、評価・認 の積み増しがコスト増として退けられがちであ
協力は得られない。 証に時間がかかる。 る。
図4 従来の調達管理と目指すべき姿
✕ 従来の調達管理 目指すべき姿
✕ 半導体の手配はTier1任せ 重要半導体は上流まで自社で把握
✕ 需要予測は量産計画の延長 市況・受注残を織り込んだ予測
✕ 在庫は最小化が原則 重要品目は戦略在庫を保有
✕ 代替品の評価は問題発生後 設計段階から代替品を織り込む
✕ 危機は「起きてから」知る 予兆を検知して先手を打つ
アプローチ Tier可視化から始め、リスク診断で優先順位をつける
まず自社の車両に使われる半導体を上流までマッピングし、品目ごとにリスクを数値化する。そのうえで、優先度の高い品目から代替調達・戦
略在庫・設計変更の手を打つ。それを支えるのが次の4層のプラットフォームである。
図5 自動車サプライチェーン強靭化プラットフォームの4層構造
Layer 4 経営・調達ダッシュボード
品目別リスク・在庫日数・生産影響を一元表示 リスク一覧 在庫日数 生産影響
Layer 3 リスク検知・シナリオ分析
地政学・災害・市況の予兆と生産影響を試算 予兆検知 影響試算 代替提案
Layer 2 部品表×供給網マッピング
車両の部品表と半導体の上流供給網を紐づけ 部品表連携 Tier2把握 共通依存
Layer 1 データ収集
Tier1の回答・半導体メーカー情報・外部データ Tier1回答 市況情報 外部データ
図5:部品表と上流の供給網をつなぐことで、生産への影響を事前に試算できる
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
実行ロードマップ / 期待成果 5
図6 自動車サプライチェーン強靭化 実行ロードマップ
STEP 1 STEP 2 STEP 3
0〜6ヶ月 6〜18ヶ月 18ヶ月〜
供給網の可視化と 代替調達と 予防的管理の
リスク診断 戦略在庫の整備 定着
重要半導体の上流把握 マルチソース化の実行 予兆検知と自動警報
品目別リスクの数値化 戦略在庫方針の策定 需要予測と調達の連動
単一調達品目の特定 設計での代替品の織り込み 業界での情報共有
「どこが脆弱か」が見える 有事に止まらない体制 強靭性の継続的な向上
図6:可視化・多元化・予防的管理の3段階で強靭性を高める
STEP 1 重要半導体を上流までマッピングする
車両の部品表と半導体を紐づけ、どの部品がどの半導体メーカー・製造拠点に依存しているかを把握する。すべてを一度に把握する必要は
ない。生産影響の大きい品目から着手する。
STEP 2 リスクの高い品目から手を打つ
単一調達・地域集中・長納期などの指標で品目ごとのリスクを数値化し、上位の品目からマルチソース化、戦略在庫、設計変更の打ち手を
選ぶ。
STEP 3 予兆を調達計画に接続する
市況・受注残・地政学・災害などの外部情報をリスクスコアに反映し、閾値を超えたら調達・生産計画の見直しが自動的に始まる仕組みを
つくる。
期待成果 変革が生み出す具体的な価値
短期(0〜6ヶ月) 中期(6〜18ヶ月) 長期(18ヶ月〜)
→ 重要品目の上流把握 → マルチソース化 → 予兆検知の定着
→ 単一調達品目の特定 → 戦略在庫の確保 → 需要と調達の連動
→ リスクの数値化 → 代替品の事前評価 → 強靭性の継続向上
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com
自己診断 / 次のステップ 6
自己診断 あなたの会社のサプライチェーン脆弱性は?
以下の項目に一つでも当てはまれば、対応の遅れによるリスクが潜在化している可能性が高い。
図7 自動車サプライチェーン脆弱性 セルフ診断チェック
☐ 重要半導体の製造拠点(Tier2以下)を把握できていない
警告
→ 早急な対応が必要な可能性があります
☐ 単一調達の半導体品目がどれか即答できない
危険 安全
→ 早急な対応が必要な可能性があります
☐ 地政学リスクを調達戦略に定量的に織り込んでいない
強靭性スコア → 早急な対応が必要な可能性があります
要対応レベル ☐ 半導体の戦略在庫方針がない、または古い
当てはまる項目が多いほど → 早急な対応が必要な可能性があります
針は「危険」側に振れる
☐ 設計段階で代替品を想定していない
→ 早期の見直しを推奨します
☐ サプライチェーン可視化の仕組みを検討していない
→ 早期の見直しを推奨します
図7:赤は早急な対応が必要な項目、黄は早期見直しの推奨項目
3つ以上当てはまった企業へ
サプライチェーンの強靭化は「平時のコスト」ではなく「有事の損失を防ぐ投資」です。次の供給危機が起きてから動き出しても、代替品
の評価・認証には時間が足りません。
次のステップ まず「サプライチェーン脆弱性診断」から始める
強靭化は大規模なシステム投資から始める必要はない。最初の一歩は、生産影響の大きい半導体から上流の供給網を把握することだ。アク
センチュア SC&E では、脆弱性の診断からマルチソース化・戦略在庫・可視化基盤の構築まで、段階的に支援している。
「自社の半導体調達リスク、まず話しませんか」
サプライチェーン脆弱性診断(無償)を受け付けています。
アクセンチュア株式会社 Supply Chain & Engineering(SC&E)
SupplyChain_Engineering@accenture.com
本資料のデータは公表情報・統計資料に基づく推計値・目安を含みます。個別の投資・経営判断については専門家にご相談ください。
Copyright © 2026 Accenture. All rights reserved. Supply Chain & Engineering(SC&E)|SupplyChain_Engineering@accenture.com